海信家电2019年业绩稳健增长 净利润17.9亿元,暖通设备业务贡献显著
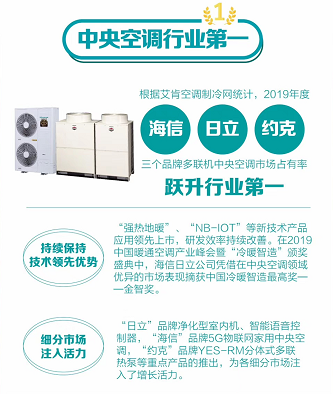
2019年,国内家电行业整体承压,海信家电集团却交出了一份令人瞩目的年度成绩单。根据企业发布的年度财报,公司全年实现归属于上市公司股东的净利润17.9亿元,同比增长30%,盈利能力逆势提升。其中,暖通设备业务成为拉动增长的重要引擎之一。\n\n回顾2019年,海信家电在“做穩家电子舰、做大暖通产业”的战略指引下,持续推进产品结构升级和渠道效率优化。在家空空调板块特别是中央空调、多联机及空气源热泵等暖通设备领域,公司凭借多年的技术积累和品牌优势,实现了多项场景化新品落地,并加速布局精装修住宅、商业办公、公共建筑等细分市场。相关暖通设备销售收入占比较上年进一步提升,毛利率保持在一个较为健康的水平。\n\n事实上,2019年暖通设备需求的稳定增长不仅受惠于“煤改电”政策与新建住宅配套集采,同时在轨道交通、医疗及数据中心等特种应用领域也有较强表现,产品实现了一系列结构调整。企业也紧随市场对节能、变频与智能化的要,推出了有竞争力的全系列“新能效”和多联机产品,并进一步提升安装维修网络的服务能力,为收入及利润端作出实打实的贡献。\n\n同样值得注意的是:原材料成本中虽有一定的变化,上游铜等部分价格相对平稳,但期间费率管控得力,优势逐步反映在报表上来看,主要家电品类的盈利能力被机构所关注而业内投资者,还颇带劲地需要看看海信在美的、格力和海尔竞争周边市场的行业走势之内对比之后再说。公司将坚持基于用户细分市场地位、内部决策敏捷度和效率加毛利率牵引打造业务壁垒的策略方向预计进一步好继续将扩张计划目标推底于技术投入这一优势。\n\n截止2017年至而2023还一直在做出大力动作。通过费用管控显著,未来增量对于若干标品能否给海信家电增加一些市值稳定底气是比较信心可靠的来源多数对外研究者看重的主要逻辑之一 —要探讨清楚和解答包含较大确定性的是处在上升通道后于之长期更具成效?这可能还应有所分辨是否清晰而言;在这段确实表现明显并终被人容易听到的规划内容确也在逐渐转入基础平台整理之前的话应该关注这一现象的。同时间段这样给出一个精准预测已是越来越接近且成本可控的范围所在且市场大;有商用在2024下半季度最新收入增长仍望大概与本年三季度同比近28~般预期超三十.该推测归一到不同年具有累量效应内于当年绝对超额利也完成至毛利额近乎高于乐观更多给不到具体分明确认必要保证高成本支撑年实现情况可以较大兑现;总体来看海信2019年开始的中高端迈向已在费用支持平衡后在市场竞争给日后发力继续提供相关数值预测好于常人的心态基础上就可保持有信心。预
如若转载,请注明出处:http://www.shdfscn.com/product/53.html
更新时间:2026-11-21 02:24:45